
23.09.2026
15 minutes of reading


Sommaire :
- Les biocarburants dans le secteur des transports routiers
- Les substituts à l’essence
- Les substituts au gazole
- Le biométhane pour motorisations GNV
- Focus sur les biocarburants dans le transport aérien
- Vers une émergence des biocarburants dans le transport maritime
- Le point sur la France
- Perspectives attendues pour la neutralité carbone en 2050
- Evolution du marché des biocarburants mondial dans les scénarios du World Energy Outlook de l’AIE
- Evolution du marché des biocarburants français dans la trajectoire SNBC 3
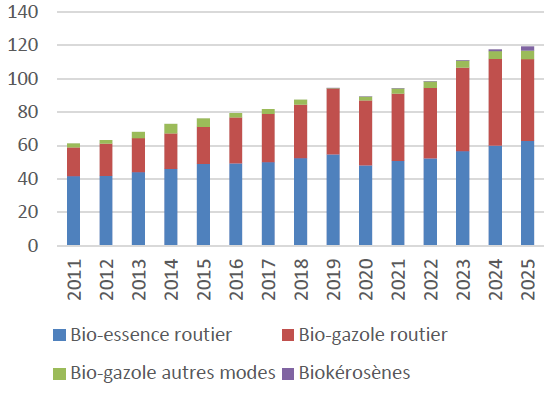
Historiquement développés dans les années 70, puis plus largement dans les années 2000 pour se substituer aux carburants fossiles du transport routier, les biocarburants sont aujourd’hui progressivement incorporés aux carburants utilisés dans les moteurs thermiques de l’ensemble des modes de transports avec une croissance notable dans le transport aérien et également en substitution aux gazoles et fiouls lourds des transports maritime, ferroviaire et des engins non routiers.
En 2025, la consommation mondiale de biocarburants s’est élevée à près de 120 Mtep dont 94 % étaient encore des biocarburants à destination des transports routiers, 4 % des biogazoles pour les modes non routiers, et 2 % du biokérosène pour l’aviation.
Source : IFPEN, d’après S&P Global
Si la croissance du marché global se poursuit, elle semble néanmoins marquer un léger ralentissement (+2 % entre 2024 et 2025, contre +6 % entre 2023 et 2024), principalement induit par une stagnation de la demande en énergie du transport routier.
 Les biocarburants dans le secteur des transports routiers
La consommation mondiale d'énergie dans le secteur des transports routiers s’élève en 2025 à un peu plus de 2,2 Gtep, soit une hausse de 0,75 % par rapport à l’année précédente. En dehors de l’année 2020 qui a été marquée par une chute de la demande en mobilité liée à la crise COVID, cela faisait plusieurs décennies que la croissance annuelle de la consommation d’énergie du transport routier n’était pas passée en dessous de 1 %.
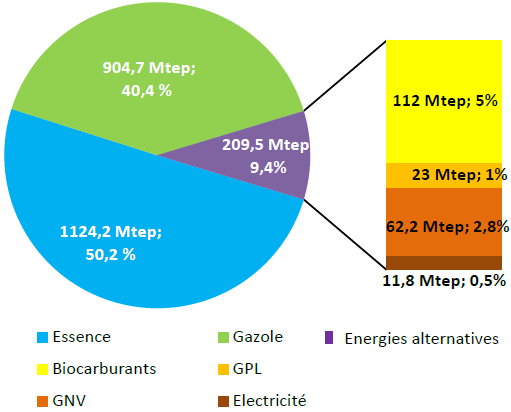
Après une nette croissance de près de 5 % entre 2023 et 2024, la part des énergies alternatives à l'essence et au gazole pétroliers (biocarburants, GPL1, GNV2, électricité) reste stable entre 2024 et 2025. Elle représente ainsi en 2025 9,4 % des carburants consommés, soit plus de 209 Mtep (contre 208,4 Mtep en 2024 et moins de 200 Mtep en 2023).
Parmi ces alternatives, les biocarburants représentent 112 Mtep, soit une part de marché de plus de 53 % de ces énergies alternatives et 5 % de l’ensemble des carburants routiers consommés (Fig. 2). Le taux d’incorporation de biocarburants dans l’essence et le gazole routier s’élève à 5,2 % en 2025, une situation quasi stable, à l’image de la consommation globale de carburants du transport routier.
Entre 2024 et 2025, seul le taux de croissance de la consommation d’électricité a connu une croissance à deux chiffres de 15 %, tout en restant l’énergie alternative minoritaire.
Source : IFPEN, d’après Enerdata et S&P Global
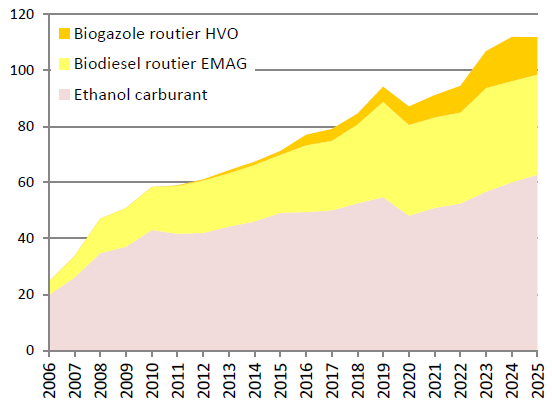
Parmi les biocarburants routiers mis à la consommation en 2025, le bioéthanol, principal substitut à l’essence, affiche une croissance annuelle de 5 % face à une croissance de la demande en essence pétrolier de 1,2 %. La consommation mondiale d’éthanol atteint ainsi 62,8 Mtep en 2025.
Quant aux biocarburants se substituant au gazole routier, après avoir atteint un niveau record de 52 Mtep en 2024, l’année 2025 est marquée par une légère baisse à 49 Mtep (Fig. 3). D’un point de vue technologique, cette dynamique du marché semble se répercuter de la même manière sur les voies EMAG (Ester Methylique d’Acide Gras) et HVO (Hydrotreated Vegetable Oil) qui depuis plusieurs années représentent respectivement autour de 70 % et 30 % du marché des biogazoles routiers.
Source : IFPEN, d’après S&P Global
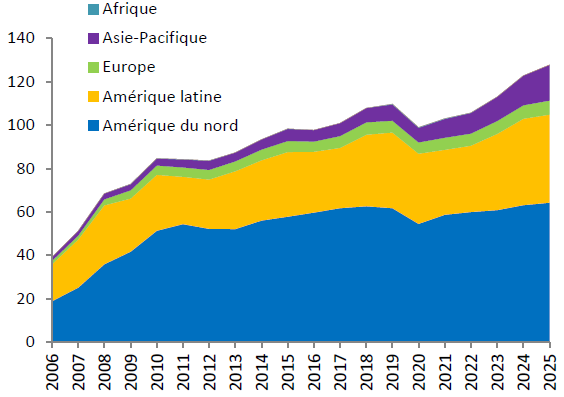
Aux échelles continentales, les taux d’incorporation de biocarburants dans les carburants routiers sont également globalement stables entre 2024 et 2025. Ils varient selon les régions, mais c’est toujours l’Amérique Latine qui affiche le taux le plus élevé (11,7 % en énergie) grâce au marché éthanol brésilien qui atteint à lui seul un taux d’incorporation de près de 40 % dans l’essence. L'Amérique du Nord, puis le continent européen, suivent, avec des taux respectifs de 8 % et 6 %. En Asie, ce taux continue de progresser chaque année et atteint 3,1% en 2025.
Dans l’Union Européenne (UE), la consommation de biocarburants liquides est restée quasi stable autour de 17 Mtep (et près de 20 Mtep sur l’ensemble du continent européen).
C’est toujours en Asie-Pacifique que la croissance de consommation a été la plus marquée avec +15 % pour atteindre 22 Mtep, tandis que l’Amérique du Nord affiche pour la première année depuis la crise COVID une décroissance du marché d’environ 10 %, soit une baisse globale de 5 Mtep, par rapport à 2024.
Les substituts à l'essence
Depuis l’émergence du marché des biocarburants, l’éthanol reste le principal substitut aux carburants essence utilisé à travers le monde. À l’échelle mondiale, la croissance de sa consommation s’est chiffrée à +5 % entre 2024 et 2025 et son niveau de production à +2,4 %.
Source : IFPEN, d’après S&P Global
Les Etats-Unis se positionnent toujours comme le premier producteur, avec 50 % du marché mondial, suivi par le Brésil, 30 %. Si on note une croissance quasi généralisée dans les principaux pays producteurs, le Brésil a néanmoins été victime d’une mauvaise campagne de production de canne à sucre due à de fortes sécheresses et des incendies.
La canne a ainsi été orientée vers la production de sucre en début d’année et la production d’éthanol n’a progressé que de 2 % entre 2024 et 2025 (contre une croissance à deux chiffres habituellement). Le même taux de croissance a été observé pour le continent nord-américain et le continent européen, tandis que la zone Asie-Pacifique conserve son taux de croissance supérieur à 20 %. Cette progression s’explique principalement par une très forte expansion du marché indien qui a doublé entre 2023 et 2025, à la suite de l’atteinte anticipée d’un objectif d’incorporation de 20 % vol. d’éthanol dans la consommation totale d’essence indienne. La production d’éthanol indienne représente ainsi en 2025 près de 64 % de la production totale de la zone Asie-Pacifique.
En Europe, la demande en éthanol carburant continue de progresser avec l’essor des ventes de véhicules hybrides essences et hybrides rechargeables essence. L’ensemble des véhicules utilisant de l’essence potentiellement composée d’éthanol représente aujourd’hui plus de 70 % des nouvelles immatriculations en Union Européenne.
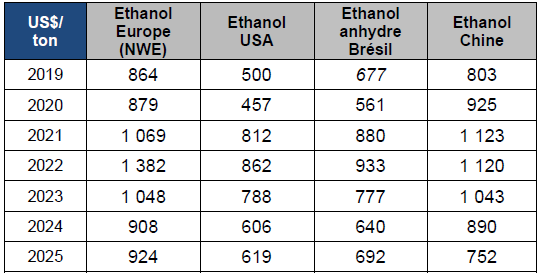
Après le choc inflationniste de 2022, la détente des coûts énergétiques et agricoles a permis une normalisation des prix en 2023-2024. On peut noter un léger rebond en 2025, notamment en Europe, induit par deux principaux effets : une mauvaise récolte de céréales sur la campagne 2024-2025, et une prime carbone croissante sur l'éthanol, résultant du durcissement progressif de l'objectif de réduction d'intensité carbone du secteur transport fixé par la directive RED III. Au Brésil la réhausse est directement liée à la tension sur l’offre en canne à sucre face à une augmentation de l’obligation de mélange de l’éthanol dans l’essence, tels que décrit plus haut. La Chine, quant à elle, reste davantage protégée de cette tendance par la faiblesse relative de son marché du maïs et par une demande domestique moins dynamique.
Source : IFPEN, d’après Argus
Les États-Unis restent très nettement le premier exportateur mondial et leur position s'est encore renforcée en 2025. Les pays destinataires se sont diversifiés avec le Canada comme marché majeur, et les Pays-Bas jouent un rôle croissant, notamment en vue d’alimenter le marché européen. Dans le même temps, le Brésil a vu ses exportations d’éthanol baisser de près de 15 %, notamment en vue de répondre à la hausse de sa consommation intérieure.
Les substituts du gazole
On trouve aujourd’hui essentiellement deux biocarburants incorporés au pool gazole routier : le biodiesel de type EMAG et le biogazole d’HVO (ou HVHTG3). Ils mobilisent des ressources en biomasse contenant des acides gras majoritairement issus de cultures oléagineuses (colza, palme, soja, etc.) ou encore d’huiles de cuisson usagées ou de graisses animales. À la différence des EMAG, dont l’incorporation est limitée à un maximum de 10 % vol. au gazole moteur distribué à la pompe en Union Européenne, le biogazole d’HVO peut être incorporé sans limite de mélange. Industrie plus jeune, mais en forte croissance, l’HVO a représenté jusque 30 % des gazoles renouvelables consommés dans le monde en 2024 avant de repasser à 27 % en 2025 (Fig. 3).
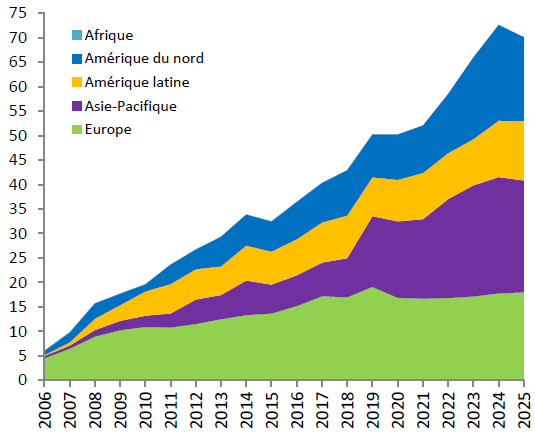
C’est historiquement en Union Européenne que le marché des biodiesels a dominé du fait d’un parc de véhicules plus majoritairement diésélisé que dans les autres zones du globe. Néanmoins, depuis 2022, la zone Asie-Pacifique est passée première zone de production de substituts biosourcés au gazole routier et confirme son leadership en 2025 avec 23 milliards de litres (soit environ 18 Mtep). Si elle est également en tête des consommateurs d’EMAG, la quasi-intégralité de sa production d’HVO est destinée à l’export.
L’Indonésie poursuite sa tendance de croissance des mandats d’incorporation d’EMAG avec le déploiement du B404 début 2025. Le biodiesel devient donc un outil de politique énergétique et agricole, et pas seulement un produit destiné à l'export. En Chine et à Singapour, le marché s’oriente plus vers l’exportation, notamment en déployant d’importantes capacités de production d’HVO. Jusqu’en 2024, ces capacités étaient dédiées à la production de biogazole (2,4 milliards de litres en Asie) et, depuis 2025, elles s’orientent majoritairement vers la production de biokérosène (dont les statistiques sont présentées dans le paragraphe sur le transport aérien). La production de biogazole recule ainsi à 1,4 milliards de litres en 2025 sur la zone.
Le Brésil, 2ème producteur mondial d’EMAG (~10 milliards de litres en 2025), affiche également une dynamique à la hausse, avec un passage au mandat B14 sur 2024, et au B15 en août 2025. La production d’EMAG de soja brésilien est principalement à usage domestique, à la différence des autres pays de l’Amérique latine, plus orientés vers l’export, et dont les marchés sont relativement stables.
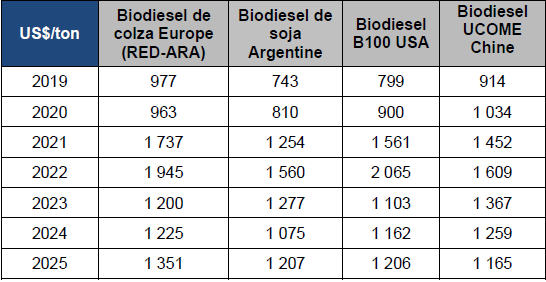
En Europe, après plusieurs années de stagnation/baisse, la production d’EMAG atteint 12 milliards de litres en 2025, notamment grâce au durcissement de la règlementation européenne face aux importations massives de biodiesel d’UCO5 chinois en 2023. Le niveau de demande reste quant à lui stable autour de 13,5 milliards de litres (10,8 Mtep).
Par ailleurs, la demande en biogazole d’HVO a connu une croissance d’environ 10 % atteignant 5 milliards de litres (près de 4 Mtep) avec un niveau de production stable.
A noter par ailleurs qu’en 2025, la production et la consommation de biodiesels des Etats-Unis et d’Amérique du Nord subissent une baisse substantielle. Premier producteur mondial d’HVO depuis 2023, la production des Etats-Unis passe de 18 à 15 milliards de litres (12 Mtep) en 2025. Dans le même temps, la production d’EMAG baisse de 30%. Cette dynamique s’explique principalement par une baisse des marges des producteurs en raison des prix élevés des huiles végétales, ainsi que des incertitudes sur l’éligibilité des filières suite à la suppression du crédit d’impôt « Blender's Tax Credit », remplacé par le « Clean Fuel Production Credit » favorisant les filières les plus propres et issues de ressources locales.
Source : IFPEN, d’après S&P Global
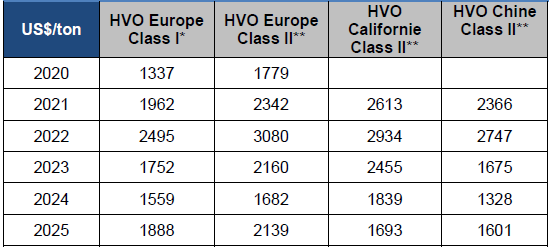
En termes d’exportations, la Chine reste le premier exportateur d’EMAG et en particulier d’ester méthylique d’huiles de cuisson usagées (UCOME6), bien que les exportation chinoises aient été divisées par 2,3 entre 2023 et 2025, compte tenu du durcissement de la règlementation européenne (voir plus haut). Si Singapour était encore le 1er exportateur de biogazole d’HVO en 2024, les Etats-Unis ont nettement pris le leadership en 2025 en exportant près de 47 % de l’ensemble des biogazoles d’HVO exportés à l’échelle mondiale.
Source : IFPEN, d’après Argus
Source : IFPEN, d’après Argus
* Class I : HVO issu de cultures alimentaires, permettant une réduction de GES de 65% min.
**Class II : HVO issu d’huiles végétales recyclées (UCO, POME), permettant une réduction de GES de 85% min.
Si l’UE reste la première zone importatrice d’EMAG, ses importations ont diminué de moitié entre 2020 et 2025. Le biogazole d’HVO est quant à lui majoritairement exporté vers le Canada, tandis que les importations européennes ont un niveau similaire à celui de 2022.
Le biométhane pour motorisations GNV
Carburant renouvelable encore très minoritaire, la consommation du biométhane progresse néanmoins dans certaines zones où le gaz naturel est historiquement présent parmi les carburants routiers. Aujourd’hui majoritairement produit par la digestion anaérobie de déchets organiques (méthanisation), ou via la récupération de gaz de décharges, le biogaz est un combustible renouvelable principalement utilisé pour la production de chaleur et d’électricité. Seule une petite part (près de 10 %) est épurée pour obtenir un biométhane susceptible d’être injecté dans le réseau de gaz naturel et/ou utilisé en tant que carburant dans des moteurs de véhicules dédiés (véhicules GNV).
Pour le transport, le biométhane peut être utilisé sous forme de bio-GNC7, forme comprimée du biométhane, ou de bio-GNL8, forme liquéfiée du biométhane. Le bio-GNC et le bio-GNL peuvent remplacer le GNC et le GNL conventionnels dérivés du gaz naturel sans qu'il soit nécessaire de modifier les infrastructures. Les deux carburants peuvent être produits soit directement dans l'usine de production de biométhane (production sur site), soit en extrayant le biométhane du réseau à l'aide de garanties d'origine (GO).
Le biométhane carburant ne représente que 4 % des carburants renouvelables pour les moteurs thermiques en Union Européenne, mais est actuellement en forte expansion (+24 % en 2024). Il est en majorité utilisé sous forme de bio-GNL pour des flottes de camion poids lourds (80 %) et dans une moindre mesure pour le transport maritime (17 %). Fin 2021, l'UE comptait 16 usines de production de bio-GNL ; fin 2024, ce chiffre est passé à 101 unités pour une capacité de plus de 15 TWh. Près de 50 unités supplémentaires sont attendues fin 2028 pour une capacité de 23 TWh. Actuellement, 16 pays européens sont présents sur le marché du bio-GNL (Belgique, Danemark, Finlande, France, Allemagne, Italie, Lettonie, Pays-Bas, Norvège, Pologne, Portugal, Espagne, Suède, Suisse, Ukraine et Royaume-Uni).
Le bio-GNC est quant à lui utilisé sur des flottes de poids lourds et de véhicules plus légers ou potentiellement à l’avenir dans le transport fluvial. Au sein de l’UE, c’est également l’usage dans les véhicules lourds qui marque la plus forte expansion. Toutefois, au niveau mondial, le marché est largement dominé par les Etats-Unis qui consomme près de la moitié de l’ensemble du biométhane destiné au secteur transport. Le marché américain est composé à près de 90 % de bio-GNC et 10% de bio-GNL, le bio-GNC ayant marqué une croissance de +20% entre 2024 et 2025. Pour le bio-GNC on peut également mentionner l’émergence du marché indien en 2025, avec un important programme de déploiement (programme GOBARdhan) mis en oeuvre sur 2026.
Focus sur les biocarburants dans le transport aérien
Avec la prise de conscience des impacts environnementaux actuels du transport aérien international (qui représente actuellement 13 % des émissions mondiales de CO₂ du transport) et face aux perspectives de croissance du secteur, les Etats membres de l’Organisation de l’Aviation Civile Internationale (OACI) ont adopté différents objectifs globaux :
- un objectif immédiat de stabilisation des émissions de CO₂ de l'aviation internationale à 85 % du niveau observé en 2019, et ce, grâce à l’incorporation de carburants aéronautiques durables (CAD) ou « sustainable aviation fuels » (SAF) ou via l’achat de crédits de compensation certifiés ;
- un objectif long terme (LTAG) visant à réduire à zéro les émissions d'ici à 2050, sans avoir recours à la compensation ;
- en complément, un objectif de court terme annoncé en 2023, vise à réduire les émissions globales de l’aviation de 5 % à horizon 2030 via l’usage d’énergies propres.
Entre 2024 et 2026, une première phase de mise en application des objectifs et règlements est appliquée dans les Etats Membres volontaires de l’OACI. A partir de 2027, les objectifs deviennent obligatoires pour la quasi-totalité des États Membres et des vols internationaux.
Pour atteindre ces objectifs, l’usage des CAD est considéré comme un des principaux leviers de réduction d’émissions. On compte à ce jour 8 kérosènes alternatifs certifiés par la norme D7566 et 3 biokérosènes en coprocessing par la norme D1655 de l’ASTM International, parmi lesquels certaines filières sont déjà matures, ou proches de la maturité industrielle, comme les HEFA-SPK9, produits des unités HVO, les FT-SPK10, produits des voies BtL et e-fuel de type Fischer-Tropsch, et les ATJ-SPK11, issus de la conversion de l’éthanol ou de l’isobutanol en kérosène de synthèse. Ces kérosènes alternatifs sont aujourd’hui normalisés pour être utilisés en mélange jusque 50 % vol. dans le kérosène pétrolier.
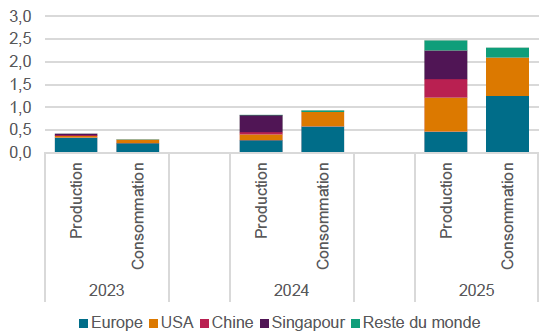
En préparation à la seconde phase obligatoire, les Etats Membres de l’OACI mettent progressivement en oeuvre des politiques nationales de déploiement des CAD. Ainsi, en 2025, la capacité de production mondiale de CAD s’est élevée à 5,8 Mt, principalement pour la production d’HEFA-SPK. Cette même année, il a été produit 2,6 Mt de CAD à l’échelle mondiale, un niveau de production qui fait plus que doubler chaque année depuis 2022. Les Etats-Unis sont les premiers producteurs (0,79 Mt) et ce sont dans les aéroports européens que le niveau d’incorporation est le plus important (1,2 Mt) (Fig. 6).
Source : S&P Global, août 2026
Via son Sustainable Aviation Fuel Grand Challenge, le gouvernement américain s’est fixé le défi d’assurer la production de 9 Mtep de CAD d’ici à 2030, correspondant à 10 % de l’ensemble du kérosène fourni aux aéroports du pays ; ainsi que d’ici 2050 être en mesure de couvrir 100 % de la demande en carburants de l’aviation domestique (soit environ 103 Mtep). Au-delà des aides au financement des unités de production, la principale mesure incitative est un crédit d’impôt (blended fuel credit) indexé sur la performance carbone du carburant mis à la consommation.
En Union Européenne, l’initiative ReFuelEU Aviation impose l’incorporation de 2 % de CAD dans le kérosène distribué dans les aéroports européens dès 2025, puis 6 % en 2030 (soit environ 3 Mt), puis enfin 70 % en 2050. Depuis 2025 c’est l’EASA11 qui assure officiellement le suivi du marché des CAD pour l’Union Européenne, le premier rapport technique annuel a ainsi été publié pour l’année 2024. Le Royaume-Uni a de son côté mis en place des mandats d’incorporation annuels de CAD dont l’éligibilité dépend de son intensité carbone. Une distinction est par ailleurs faite entre des sous-mandats pour les filières HEFA-SPK et des sous-mandats pour les autres CAD non HEFA et les e-CAD.
Au Brésil, c’est à partir de 2027 qu’un mandat de réduction des émissions des vols domestiques va entrer en vigueur avec un premier objectif de réduction de 1 % des émissions de CO₂ du secteur, objectif qui progressera vers un taux de réduction de 10 % à horizon 2037.
La région Asie-Pacifique se positionne quant à elle comme la zone disposant de la plus grande capacité de production de CAD (2,6 Mt en 2025, soit la moitié de la capacité mondiale) avec le positionnement de la Chine et de Singapour en leaders. Principalement orientée vers l’export, la production chinoise devrait également contribuer au marché local avec la mise en oeuvre d’une obligation de mélange à partir de 2026. Cette dynamique locale pourrait impliquer des tensions sur la disponibilité des HEFA-SPK issus d’huiles usagées pour le marché international et notamment européen. L’Inde, l’Indonésie, le Japon, la Malaisie et la Thaïlande envisagent également le déploiement de mandat d’incorporation nationaux dans les années à venir.
Si plusieurs technologies de CAD sont déjà certifiées et en cours d’industrialisation, le marché actuel est principalement composé d’HEFA-SPK. Depuis les premières cotations enregistrées sur le marché international en 2021, les prix ont déjà subi d’importantes fluctuations. Avec l’émergence des contraintes règlementaires sur les CAD, la tension sur l’offre et la hausse des prix des énergies en 2022, les prix de l’HEFA ont atteint des montants entre 3000 et 3500 $/t. A partir de fin 2024, les capacités de production d’HEFA se sont fortement développées, la cotation HEFA-SPK chinoise a fait son entrée sur le marché. En parallèle, les prix des énergies et du kérosène ont nettement diminué, la demande en CAD est restée modérée. Ainsi, en 2025 les prix se sont rapprochés des valeurs d’équilibre déterminé par les facteurs fondamentaux (indépendamment des mouvements spéculatifs ou techniques de court terme) (Tableau 4).
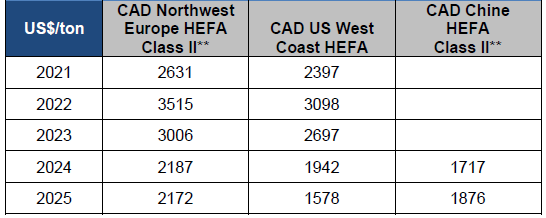
Source : IFPEN, d’après Argus
**Class II : HEFA-SPK issu d’huiles végétales recyclées (UCO, POME), permettant une réduction de GES de 85% min
A noter qu’aux Etats-Unis le tableau indique ici un prix livré qui bénéficie d’une subvention sous forme de crédit d’impôt à la tonne de CAD mis à la consommation (pouvant s’élever entre 130 et 650 $/t selon l’intensité carbone du carburant) permettant d’afficher pour 2025 un prix relatif inférieur à celui de la Chine et de l’UE.
En termes de perspectives de court terme, les prix devraient par la suite subir une hausse substantielle corrélativement à la hausse des mandats nationaux qui vont progressivement absorber l’offre en produits et en ressources.
Vers une émergence des biocarburants dans le transport maritime
Dans le transport maritime, la plupart des navires en service aujourd'hui à l’échelle globale utilisent du fioul lourd et consomment environ 280 Mtep de carburant pétroliers par an. Outre la problématique des émissions de soufre des carburants pétroliers du transport maritime qui ont été nettement réduites ces dernières années, les acteurs du secteur maritime ont appelé l’industrie à s'aligner sur la trajectoire 1,5°C de l’accord de Paris. Parmi les autres faits marquants récents, on peut citer l'évolution progressive des technologies embarquées permettant aux navires de fonctionner avec des carburants alternatifs de différentes natures. En juillet 2023, l’Union Européenne a adopté une nouvelle loi issue de l’initiative FuelEU Maritime, visant à réduire les émissions de GES du secteur maritime (en passant à -2 % en 2025, puis –80 % en 2050) notamment via l’utilisation de carburants renouvelables et bas carbone.13.
À l’échelle globale, les principaux carburants alternatifs aujourd’hui envisagés sont les biogazoles (EMAG, HVO, BtL), le biométhane (bio-GNL), le bioéthanol, le biométhanol, l’ammoniac ainsi que leurs versions de synthèse e-fuels (e-gazole, e-méthane e-méthanol, e-ammoniac). L’électrification et l’hydrogénation sont envisagées préférentiellement pour les besoins en énergie à quai ou le transport fluvial.
Aujourd’hui, le principal carburant alternatif au fioul marin utilisé est le GNL fossile. Début 2025, DNV14 chiffre le nombre de navires en service alimentés au GNL a 642 soit près du double de 2023. La dynamique est en forte accélération ces dernières années. La majorité des infrastructures de soutage du GNL se situe en Europe, mais l’ensemble des continents sont aujourd’hui équipés (avec néanmoins un unique port en opération sur le continent africain et en Amérique du Sud). Le bio-GNL reste encore peu répandu, mais serait déjà en 2023 disponible dans près de 80 ports dans le monde, notamment à Singapour, à Rotterdam et sur la côte Est des États-Unis. L’offre se répand particulièrement en Europe : Rotterdam a notamment vu ses volumes de bio-GNL passer de 1 250 t en 2024 à 7 940 t en 2025, soit une multiplication par plus de six.
Cependant, le principal biocarburant consommé dans le monde par les navires reste le biodiesel. En 2024, les seuls ports de Rotterdam et Singapour ont souté 1,6 Mt de fioul marin comportant entre 20 et 30 % vol. d’EMAG principalement sous forme de B24 (à Singapour) et de B30 (à Rotterdam). On estime la quantité totale de biodiesel pur consommée dans le transport maritime à environ 1 Mt à l’échelle mondiale.
A la suite de la première opération de soutage de méthanol en tant que carburant dans le port de Singapour en juillet 2023, la flotte de navires dual-fuel fonctionnant à la fois au méthanol et au fioul marin est passée à environ 106 navires à fin 2025 (en comparaison a une flotte mondiale d’environ 116 000 navires commerciaux), et plusieurs centaines étaient en cours de commande. Le volume de méthanol souté à Singapour était estimé à 3 000 t en 2025, mais c’est à Rotterdam que le volume s’est le plus développé. En effet, le MRV15 européen a enregistré en 2024 un total de 42 000 t de méthanol soutées, dont 37 000 t de méthanol fossile et 5 000 t de biométhanol. En 2025, le seul port de Rotterdam déclare avoir vendu près de 12 000 t de biométhanol, contre environ 4 000 t en 2024.
Ainsi, pour les deux ports de Singapour et Rotterdam qui communiquent sur leurs volumes de carburants, on comptabilise un total d’environ 1,64 Mt de carburants contenant une part biosourcée en 2024 et de 2 Mt en 2025. Le biodiesel mélangé à une base fioul marin arrive en tête dans les deux ports, tandis que Rotterdam incorpore en second plan plus de biométhanol et Singapour plus de BioGNL.
Le point sur la France
En 2025, la France a incorporé un total de 3,6 Mtep de biocarburants liquides dans les carburants distribués sur le territoire national, en légère hausse (+ 0,7 %) par rapport à 2024. Parmi ces biocarburants, on compte une majorité de substituts au gazole (2,4 Mtep), dont la part d’EMAG est néanmoins en baisse, suivis des substituts essence (1,1 Mtep), en hausse de 17 %, ainsi qu’une part plus récente de biokérosène en substitut au kérosène fossile (0,13 Mtep) en nette hausse de 80 %.
Depuis 2017, le carburant SP95-E1016 contenant jusqu’à 10 % en volume d’éthanol est devenu le premier carburant consommé par les Français dans les véhicules essence, avec une part de marché de près de 61 % fin 2025. Le super-éthanol E85 (essence contenant jusqu’à 85% en volume d’éthanol), dédié aux véhicules Flex-fuel et véhicules essence équipés de boitiers, marque un léger recul avec 5,5 % des essences, après une année record en 2023. Le nombre de stations-services distribuant l’E85 a par ailleurs continué à augmenter. Ce carburant est dorénavant disponible dans 43 % des stations-services nationales.
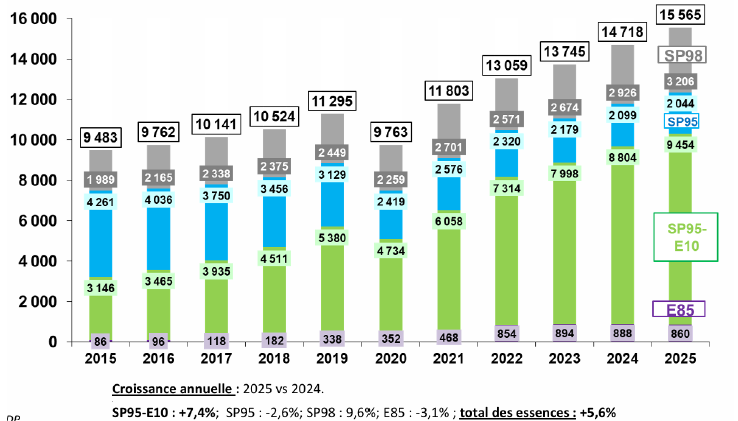
Source : Bioéthanol France 2026 d’après CPDP
Bioéthanol France estime à un total de 259 000 le nombre de véhicules essences équipés de boitiers E85 fin 2025 (contre 252 000 à fin 2024). Le parc de véhicules Flex-E85 de série a par ailleurs progressé de 7 %, soit un total de 159 000 véhicules. Parmi les substituts essence figure également une part de HVH-E17 qui reste minoritaire, mais en progression (5,5 % des substituts essence). Non contraint par des limites de mélange, ce biocarburant ne nécessite pas à ce jour d’affichage spécifique à la pompe.
S’agissant des filières de substitution au gazole fossile, les EMAG, et en particulier les EMHV18, restent très majoritaires (87 %, contre 13 % pour les HVHTG). Après une nette croissance du marché des biogazoles en 2023, on note un ralentissement sur 2024-2025. L’incorporation d’EMAG dans le secteur transport a été revue à la baisse avec environ 200 kt qui ont été orientées vers le secteur électrique en zone insulaire. On note par ailleurs une stagnation de l’incorporation de gazole d’HVO HVHTG dont les usines de production s’orientent peu à peu vers la production de biokérosène. En effet, en 2025, 128 000 tonnes d’HEFA-SPK ont été mises à la consommation dans les aéroports français, soit près de 2 % de l’ensemble du kérosène distribué.
Enfin, parmi les filières biocarburants, on compte également une part croissante de biométhane incorporé au GNV. En France, le bio-GNV est essentiellement consommé sous forme de bio-GNC dans le transport routier. En 2025, la consommation s’est élevée à 260 ktep, soit un doublement du marché en deux ans. Avec la forte hausse des prix du gaz naturel fossile, la part du GNC fossile a baissé et celle du bio-GNC dans la consommation totale de GNC est aujourd’hui majoritaire à 67 %. Sur un total de plus de 39 000 véhicules GNV pouvant rouler au bio-GNV en 2025, on compte 26 000 véhicules lourds (poids lourds, bus, car, BOM19) avec une progression de +11% entre 2024 et 2025 et de +14 % spécifiquement pour les poids lourds.
Perspectives attendues pour la neutralité carbone en 2050
Avec le déploiement de l’adoption des objectifs de neutralité carbone au niveau des Etats, les solutions de décarbonation des secteurs émetteurs sont vouées à se développer et se diversifier. Pour le secteur transport, les principales solutions technologiques sont l’électrification, le gaz naturel, l’hydrogène, les biocarburants et les e-fuels (ou électro-carburants). Chacune des solutions ayant ses limites, la plupart des scénarios énergétiques à horizon 2050 envisagent le déploiement de l’ensemble de ces solutions et notamment les biocarburants, à différents niveaux.
• Evolution du marché des biocarburants mondial dans les scénarios du World Energy Outlook de l’AIE
Les scénarios du World Energy Outlook de l’Agence Internationale de l’Energie (AIE, WEO 2025) détaillent trois scénarios à 2050, dont un seul, le « Net Zero Emissions (NZE) by 2050 scenario », envisage l’atteinte des objectifs de neutralité carbone dans les pays engagés. Néanmoins, les trois scénarios décrivent une croissance du marché des biocarburants en 2050 avec un minimum de 224 Mtep (soit un doublement du marché actuel) et un maximum à 288 Mtep (Fig. 8).
En y ajoutant la filière e-fuels pouvant également mobiliser du carbone biogénique dans sa chaine de production, le marché s’étend alors à plus de 450 Mtep pour le scénario NZE le plus ambitieux.
Si les scénarios CPS (Current Policies) et STEPS (Stated Policies) prévoient encore la consommation d’importantes quantités de carburants pétroliers en 2050 avec un taux d’incorporation de carburants alternatifs aux alentours de 10 %, le scénario NZE fixe à près de 62 % leur incorporation en fin d’horizon (dont 30 % de biocarburants).
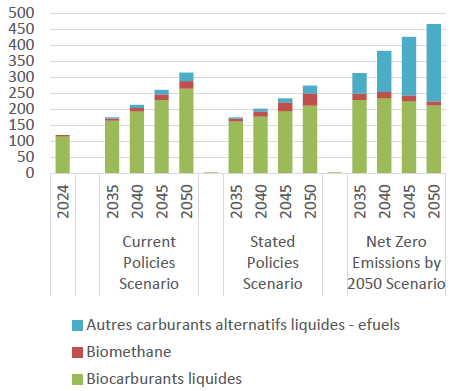
Source : IFPEN d’après AIE, WEO 2025
• Evolution du marché des biocarburants français dans la trajectoire SNBC 3
En France, la nouvelle Stratégie Nationale Bas Carbone (SNBC 3) a été publiée par le Gouvernement Français en juillet 2026. Cette stratégie résulte d’un exercice de planification entamé en 2021, visant à fixer, sur la base de travaux de modélisation co-construits avec les parties prenantes, un scénario de référence énergétique et climatique. Cette stratégie mobilise l’ensemble des secteurs émetteurs de l’économie française, pour opérer la bascule entre une France où les émissions nettes s’élevaient à 508 mégatonnes d’équivalent CO₂ (MtCO₂eq) en 1990 et une France neutre en carbone en 2050.
Le secteur des transports est en France le premier secteur émetteurs de gaz à effet de serre avec 34 % de l’ensemble des émissions nationales. L’objectif de la SNBC 3 est de réduire les émissions de 26 % d’ici 2030, par rapport à 1990, et atteindre des émissions pratiquement nulles (émissions résiduelles dans l’aviation) en 2050. En lien avec cet objectif, la figure suivante détaille la trajectoire d’évolution de la production et de la consommation de biocarburants à horizon 2050. En comparaison avec un niveau d’incorporation actuelle de 3,6 Mtep, la trajectoire envisage une croissance de la consommation à 6,3 Mtep en 2035, puis 6,7 Mtep en 2040, puis 5,8 Mtep en 2050. Ce sont principalement les secteurs transports domestiques, internationaux et le secteur agricole qui tirent ces demandent jusqu’en 2040. En fin d’horizon, la baisse globale de la demande en énergie et la progression de l’électrification font baisser la demande en biocarburants du transport domestique tandis qu’ils restent de plus en plus utilisés pour le transport international aérien et maritime.
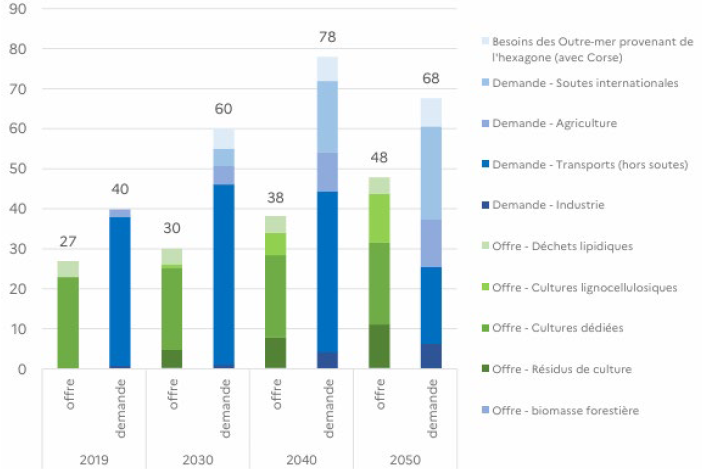
Source : Bilan énergétique de la France, SDES, édition 2026 ; modélisations DGEC ; Périmètre France hexagonale et Corse ; TWh PCI
En termes d’offre, il est ici considéré que la dépendance aux importations peut s’accroitre entre 2030 et 2040 tandis qu’elle revient à un niveau similaire à la situation actuelle en 2050 (autour de 1,7 Mtep). Cette trajectoire s’accompagne ainsi d’un développement des filières de mobilisation des résidus de culture et de cultures lignocellulosiques non alimentaires qu’il convient de préparer dès aujourd’hui avec l’industrialisation en cours des biocarburants avancés tels que l’éthanol lignocellulosique et la filière BtL.
Daphné LORNE - Direction Economie et Veille, IFPEN
[1] GPL : Gaz de pétrole liquéfié
[2] GNV : Gaz naturel véhicule
[3] HVHTG : Huiles Végétales Hydrotraitées de type Gazole
[4] B40 : Gazole routier composé de 40% vol. d’EMAG
[5] UCO : Used Cooking Oil ou huiles de cuisson usagées
[6] UCOME: Used Cooking Oil Methyl Ester
[7] GNC: Gaz naturel comprimé
[8] GNL: Gaz naturel liquéfié
[9] HEFA-SPK : Hydroprocessed Esters and Fatty Acids – Synthetic Paraffinic Kerosene
[10] FT-SPK : Fischer-Tropsch – Synthetic Paraffinic Kerosene
[11] ATJ-SPK : Alcohol-to-jet - Synthetic Paraffinic Kerosene
[12] EASA : European union Aviation Safety Agency
[13] https://data.consilium.europa.eu/doc/document/PE-26-2023-INIT/fr/pdf
[14] DNV: Det Norske Veritas, organisation internationale norvégienne spécialisée dans la certification et l’analyse des risques, notamment dans le secteur maritime
[15] MRV : Monitoring, Reporting and Verification maritime regulation
[16] SP95-E10 : Essence sans plomb 95 contenant jusqu’à 10% vol de bioéthanol
[17] HVHTE : Huiles Végétales Hydrotraitées (ou HVO) de type Essence
[18] EMHV : Ester Méthylique d’Huiles Végétales
[19] BOM : Bennes à Ordures Ménagères
You may also be interested in